2027년 국민연금 보험료율이 9.5%에서 10%로 올라갑니다. 직장가입자와 지역가입자가 실제로 얼마나 더 내는지, 2033년까지 보험료율이 어떻게 오르는지 쉽게 계산해봤습니다.
국민연금, 올해 올랐는데 내년에 또 오릅니다
월급명세서에서 국민연금 보험료가 올해 조금 늘어난 걸 보신 분들이 있을 겁니다.
2025년까지 국민연금 보험료율은 오랫동안 **9%**였는데요.
2026년부터 연금개혁에 따라 9.5%로 올라갔고, 여기서 끝이 아닙니다.
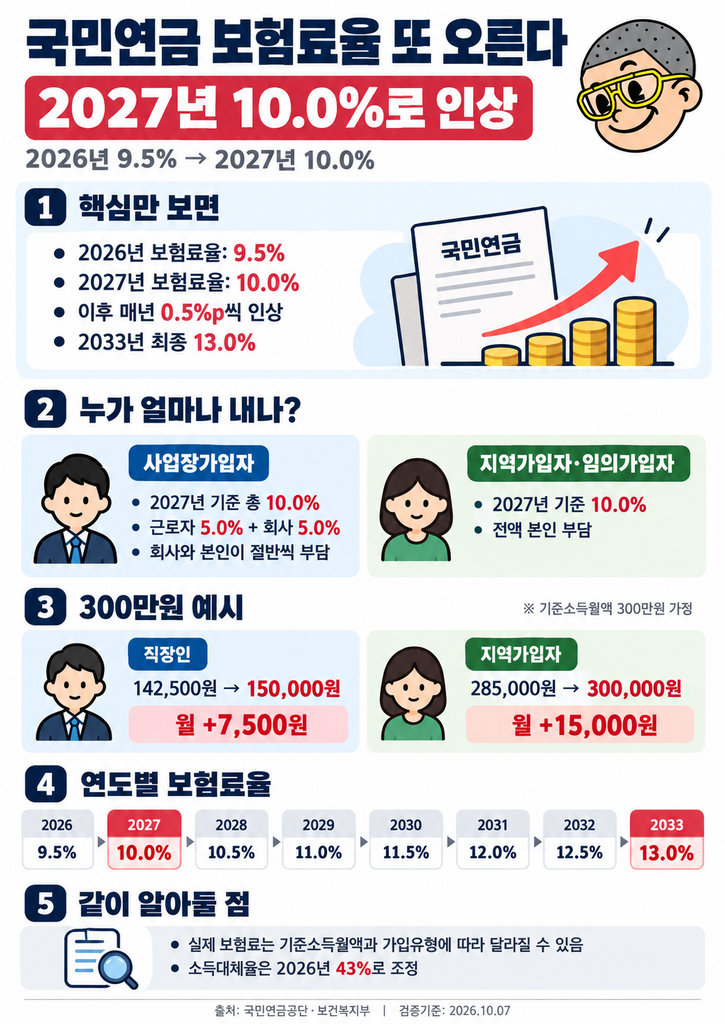
2027년에는 10%로 한 번 더 올라갑니다.
그리고 이후에도 2028년 10.5%, 2029년 11% 식으로 매년 0.5%포인트씩 올라 **2033년에는 13%**가 됩니다. 이는 예정이나 검토 단계가 아니라 개정 국민연금법에 반영된 인상 일정입니다. 국민연금공단
직장인이 월급의 10%를 전부 내는 건 아닙니다
여기서 가장 많이 헷갈릴 부분입니다.
2027년 국민연금 보험료율이 10%가 된다고 해서 직장인이 월급에서 10%를 전부 부담하는 건 아닙니다.
사업장가입자는 국민연금 보험료를 회사와 근로자가 절반씩 부담합니다. 보건복지부 대표홈페이지
따라서:
2026년
전체 9.5%
→ 근로자 4.75%
→ 회사 4.75%
2027년
전체 10%
→ 근로자 5%
→ 회사 5%
결국 직장인이 실제 월급에서 추가로 부담하게 되는 부분은 0.25%포인트입니다.
그래서 내 월급에서는 얼마나 더 빠질까?
국민연금 보험료는 정확히는 단순 월급이 아니라 국민연금공단에 신고된 기준소득월액 × 보험료율로 계산합니다. 보건복지부 대표홈페이지
다만 이해하기 쉽게 기준소득월액이 각각 300만원, 400만원, 500만원이라고 가정해보겠습니다.
| 기준소득월액 | 2026년 근로자 부담 4.75% | 2027년 근로자 부담 5% | 매달 증가 |
|---|---|---|---|
| 300만원 | 142,500원 | 150,000원 | 7,500원 |
| 400만원 | 190,000원 | 200,000원 | 10,000원 |
| 500만원 | 237,500원 | 250,000원 | 12,500원 |
예를 들어 기준소득월액이 400만원인 직장인이라면 국민연금 본인 부담금이 월 19만원에서 20만원으로 약 1만원 증가합니다.
1년으로 보면 약 12만원 증가하는 셈입니다.
다만 실제 급여와 국민연금의 기준소득월액이 항상 정확하게 일치하는 것은 아니기 때문에, 위 금액은 이해를 위한 계산 예시로 보면 됩니다.
지역가입자는 체감이 더 큽니다
직장가입자는 회사가 절반을 부담하지만 지역가입자·임의가입자·임의계속가입자는 원칙적으로 보험료 전액을 본인이 부담합니다. 보건복지부 대표홈페이지
따라서 기준소득월액이 300만원이라면:
2026년
300만원 × 9.5% = 285,000원
2027년
300만원 × 10% = 300,000원
한 달에 15,000원, 1년이면 18만원 차이가 납니다.
직장가입자의 같은 소득 기준 월 7,500원 증가보다 체감이 큰 이유가 바로 회사 절반 부담 여부입니다.
2027년만 오르고 끝나는 것도 아닙니다
국민연금공단이 공개한 인상 일정은 다음과 같습니다. 국민연금공단
| 연도 | 전체 보험료율 | 직장인 본인 부담 | 회사 부담 |
|---|---|---|---|
| 2026 | 9.5% | 4.75% | 4.75% |
| 2027 | 10.0% | 5.0% | 5.0% |
| 2028 | 10.5% | 5.25% | 5.25% |
| 2029 | 11.0% | 5.50% | 5.50% |
| 2030 | 11.5% | 5.75% | 5.75% |
| 2031 | 12.0% | 6.00% | 6.00% |
| 2032 | 12.5% | 6.25% | 6.25% |
| 2033 | 13.0% | 6.50% | 6.50% |
즉 앞으로 몇 년 동안은 매년 국민연금 보험료율이 한 단계씩 올라가는 구조입니다.
왜 보험료만 올린 건가?
이번 국민연금 개혁은 보험료율만 올린 것은 아닙니다.
2025년 개정 국민연금법에서는 보험료율을 장기적으로 13%까지 올리는 동시에 명목소득대체율을 43%로 조정했고, 국가의 연금급여 지급보장을 법에 명시했습니다.
출산크레딧은 첫째 자녀부터 가입기간을 추가 인정하고, 군복무크레딧도 기존 6개월에서 최대 실제 복무기간 12개월까지 확대됐습니다. 법제처
그러니까 단순히 **“보험료만 9%에서 13%로 올린 개정”**이라고 설명하면 정확하지 않습니다.
다만 우리가 당장 월급명세서에서 체감하게 되는 변화 중 하나는 매년 올라가는 보험료입니다.
월급 400만원이면 2033년에는 얼마나 내게 될까?
기준소득월액이 400만원이라고 단순 가정하면:
2026년 본인부담률 4.75%
→ 월 190,000원
2027년 5%
→ 월 200,000원
2033년 6.5%
→ 월 260,000원
현재 소득이 계속 같다는 단순 가정에서는 2026년과 비교해 월 7만원 차이가 생깁니다.
다만 실제로는 임금 자체가 변할 수 있고 국민연금 기준소득월액의 상·하한도 매년 조정되기 때문에, 이를 개인의 2033년 실제 보험료라고 보면 안 됩니다.
한 가지만 기억하면 됩니다
2027년부터 갑자기 새로운 국민연금 인상이 결정된 게 아닙니다.
이미 확정된 연금개혁 일정에 따라:
2026년 9.5%
→ 2027년 10%
→ 매년 0.5%p 인상
→ 2033년 13%
로 올라갑니다. 국민연금공단
직장인은 회사와 절반씩 부담하기 때문에 **2027년 실제 본인 부담률은 5%**입니다.
따라서 내 월급에서 얼마나 더 빠지는지 보고 싶다면 대략적으로는:
기준소득월액 × 0.25%
가 2026년 대비 직장인의 월 추가 부담액이라고 보면 됩니다.
내용 검증 기준: 2026년 10월 6일